Baker monte les deals. Marc Metrick gère le quotidien. Trente ans chez Saks, tous les échelons gravis, toutes les crises connues. S’il y a quelqu’un qui connaît le métier du retail de luxe, c’est lui. Le 14 février 2025, le CEO de Saks Global n’envoie pas des fleurs pour la Saint-Valentin. Il envoie un mémo aux fournisseurs. Son message commence par reconnaître un problème que tout le monde dans l’industrie connaissait mais que personne n’avait officiellement admis : Saks Global doit 18 mois de factures à ses fournisseurs.29
Dix-huit mois.
En France, on appelle ça une Frédéric Merlin l’Enchanteur.
Ensuite, Metrick annonce les nouvelles conditions. Elles s’appliquent « immédiatement » aux trois enseignes : Saks Fifth Avenue, Neiman Marcus et Bergdorf Goodman. Les commandes seront désormais payées à 90 jours après réception, au lieu des 30 jours qui sont la norme du secteur. Quant aux arriérés, les fameux 18 mois d’impayés, ils ne seront pas réglés avant juillet 2025, et quand les paiements commenceront, ce sera en 12 mensualités. Autrement dit : si on te doit 100K$ depuis 18 mois, tu vas attendre encore 5 mois avant de recevoir le premier versement de 8’333$. Tu seras intégralement payé dans 17 mois. Si tout va bien. Et tu dirais merci quand même.
Mais le passage le plus remarquable du mémo, c’est la menace qui l’accompagne. Metrick écrit :
« In the absence of the normal flow of goods, we anticipate that we will have to make changes to our brand partner matrix. » Si vous arrêtez de nous livrer parce qu’on ne vous paie pas, on vous vire de nos magasins. Risky business.
Le mémo se conclut par cette phrase30 :
« Our expectation is that this provides the clarity and certainty you have been seeking. »
On pourrait la graver sur la pierre tombale. Il en faudra d’ailleurs bien une pour Saks.
La réaction de l’industrie est immédiate. Liza Amlani, fondatrice de Retail Strategy Group, résume le sentiment général :
« C’est presque comme un tyran qui dit ‘On fait ça, que ça vous plaise ou non, et si vous ne le faites pas pour nous, on peut vous virer.’ Mais sans produit, Saks échouerait. Ils n’existeraient pas. »31
Saks était un château (en Espagne) de cartes avant même la fusion avec Neiman Marcus. La fusion n’avait que sept semaines.
Ce qui pose une question évidente : si Saks ne payait déjà pas ses factures avant la fusion, pourquoi s’endetter de 2,7G$ supplémentaires pour racheter un concurrent ? La réponse viendra. Elle n’a rien à voir avec le commerce de détail.
Parce qu’en affaires, il y a une règle simple : si tu ne paies pas tes fournisseurs, ils arrêtent de te livrer. Et si tes étagères sont vides, les clients vont ailleurs.
C’est exactement ce qui s’est passé.
Creditsafe, une entreprise spécialisée dans l’analyse du risque crédit, a suivi l’évolution des retards de paiement de Saks Global tout au long de 2025.32 Les chiffres sont vertigineux. En juillet, 16,43% des factures avaient plus de 91 jours de retard. En octobre, 24,46%. En novembre, 45,33%. En décembre, 47,84%.
Près de la moitié des factures payées avec plus de trois mois de retard.
Le « Days Beyond Terms », qui mesure combien de jours en moyenne une entreprise paie après l’échéance, oscillait entre 30 et 41 jours pour Saks. La moyenne du secteur ? 9 à 12 jours. Trois fois plus lent que ses concurrents.
Ragini Bhalla, porte-parole de Creditsafe, résume :
« Saks avait un schéma persistant et inquiétant de paiements tardifs en 2025, qui pointait vers des problèmes de liquidité soutenus. »
Le résultat était prévisible. Les fournisseurs ont cessé de livrer. Mark Weinstein, le Chief Restructuring Officer nommé pour tenter de sauver les meubles, l’écrit noir sur blanc :
« Les paiements en retard ont conduit les fournisseurs à retenir leur inventaire, perturbant la chaîne d’approvisionnement de Saks Global et le laissant avec un inventaire insuffisant pour opérer avec succès. »
Le 14 janvier 2026, premier jour de la faillite américaine, Saks dépose une motion d’urgence : il lui faut 337M$ pour payer ses fournisseurs les plus critiques, dont 126M$ dans les trois premières semaines.33 C’est le prix pour faire revenir les marques. La motion révèle une inquiétude particulière : les fournisseurs européens « pourraient se considérer hors de la juridiction du tribunal » et ignorer la protection du Chapter 11. Le luxe français n’a pas l’habitude de faire la queue au tribunal de Houston.
Chaque paiement est conditionné à un accord où le fournisseur s’engage à reprendre les livraisons aux conditions habituelles. Et s’il prend l’argent et refuse quand même ? Saks peut récupérer le paiement. C’est du chantage réciproque, formalisé par des avocats.
Et ce n’était pas que les fournisseurs. Ce même 14 janvier, Saks devait 135M$ d’impôts et taxes en retard aux autorités fiscales américaines, dont 105M$ de taxes sur les ventes jamais reversées. Seize audits fiscaux étaient en cours simultanément : six à New York, cinq au Texas, deux en Californie. L’argent des clients qui aurait dû aller au fisc était resté dans les caisses. Jusqu’à ce qu’il n’y en ait plus.
Au second semestre 2025, Saks Global a reçu 550M$ de marchandises de moins que ce qu’il avait prévu en juillet.34 550M$ de produits qui ne sont jamais arrivés. Des rayons vides dans des magasins qui se veulent des temples du luxe. Un prêteur qui a visité les magasins décrit les portants comme « sparse and dangly », clairsemés, pendouillants.
Saks devait 91,5M$ à ses consignataires, les marques qui placent leur marchandise en dépôt-vente.35 Sous ce régime, les marques restent propriétaires jusqu’à la vente : elles ont un droit que les fournisseurs classiques n’ont pas, celui de reprendre leur stock. Ce n’est pas une menace commerciale. C’est un privilège légal.
Dans les documents de faillite, Saks reconnaît que ses fournisseurs sont « irremplaçables » et que pour certains designers, Saks est leur seul point de vente aux États-Unis. Autrement dit, la menace de Metrick dans son mémo de la Saint-Valentin (« on vous vire de nos magasins ») était du bluff. Les marques le savaient. Elles ont agi en conséquence.
Et évidemment, les ventes suivent. Selon S&P Global, le chiffre d’affaires a chuté de 13% au deuxième trimestre fiscal 2025 (mai-août). C’était déjà -15% l’année d’avant, et -11% l’année encore avant. Trois ans de baisse continue.36
Mais le contraste le plus révélateur est ailleurs. Tout au long de 2025, les ventes en concession (où les marques gèrent elles-mêmes leur stock) ont progressé de 2% à 18% selon les mois. Les ventes en wholesale (où Saks achète et revend) se sont effondrées.37 La demande était là. Les clients étaient là. C’est Saks qui n’avait rien à leur vendre.
Les fournisseurs n’étaient pas le seul problème. La fusion elle-même avait créé le chaos.
La fusion Saks-Neiman Marcus promettait 600M$ de synergies sur cinq ans.38 L’objectif pour la première année était de 150M$ . Dans sa déclaration au tribunal, Weinstein annonce fièrement que l’entreprise a identifié des synergies de 300M$ , soit le double de ce qui était prévu.
Sur le papier, c’est un triomphe. Dans la réalité, c’est un désastre.
La grande synergie, c’était l’intégration des systèmes informatiques. Une plateforme de merchandising unifiée pour optimiser les achats et l’allocation des stocks entre les enseignes. Weinstein lui-même vante les mérites du système39 :
« Cela débloque un potentiel de marge significatif en permettant à l’entreprise de maximiser l’efficacité de son fonds de roulement. »
Le problème : en août 2025, le système a planté. Weinstein évoque pudiquement des « merchandising system integration issues » qui ont « perturbé les réceptions d’inventaire chez Neiman Marcus et Bergdorf Goodman ».40 Le bug a commencé « quand les ventes et les stocks étaient déjà à un point saisonnièrement bas ».
En clair : la grande synergie a empêché les marchandises d’arriver dans les magasins pendant la période critique pré-fêtes. Exactement au moment où Saks avait le plus besoin de vendre.
Treize mois après la fusion, Saks Global opérait toujours avec 227 comptes bancaires répartis dans 11 établissements différents, deux systèmes de trésorerie séparés (Saks Legacy et Neiman Marcus), et 140’000$ de frais bancaires par mois.
Pourtant, une chose a bien été fusionnée. Le 1er janvier 2026, treize jours avant la faillite, Saks a harmonisé les systèmes RH. Tous les employés (sauf 60 en Inde) sont désormais employés par Saks & Company LLC. Masse salariale mensuelle : 87,5M$ . La fusion administrative a eu lieu. La fusion qui comptait a implosé.
Un autre chiffre émerge des dépôts du premier jour : au 1er février 2025, Saks déclarait 1,68G$ de déficits fiscaux reportables et 1,74G$ d’intérêts non déductibles. Total : 3,4G$ de pertes accumulées. On ne célèbre pas 300M$ de synergies quand on a creusé un trou de 3,4G$.
À quoi bon réduire tes coûts de 300M$ si tu n’as pas le cash pour payer tes fournisseurs ? À quoi bon avoir la plateforme de merchandising la plus optimisée du monde si tes étagères sont vides ? On a optimisé le moteur d’une voiture sans essence.
Weinstein lui-même le reconnaît, avec une candeur désarmante :
« Les données de l’entreprise indiquent que quand les magasins ont de l’inventaire, l’inventaire se vend. Des dépenses en capital ou des investissements marketing significatifs ne sont pas nécessaires pour rediriger la tendance commerciale de l’entreprise. »
Traduction : notre seul problème, c’est qu’on n’a rien à vendre.
Ce n’était pas le premier pari raté de Baker.
En août 2021, en plein boom e-commerce pandémique, il décide de séparer l’activité digitale de Saks OFF 5TH en entité juridique indépendante. Quatre sociétés sont créées. Actionnariat : 80% Saks Global, 20% Insight Partners, un fonds de private equity tech. Financement : une ligne de crédit de 85M$ auprès de Citibank, un prêt in fine de 20M$ auprès de Callodine Commercial Finance.
La thèse d’investissement était séduisante : l’e-commerce explose pendant le Covid, séparer le digital permet d’attirer des talents tech, une structure indépendante peut lever des fonds « growth » à une valorisation plus élevée. C’était la mode. Tout le monde voulait être le prochain Farfetch.
Sauf que le ROI n’est jamais arrivé. Investissements massifs dans l’infrastructure, dépenses marketing digitales astronomiques, et au bout du compte : des difficultés à écouler les stocks, une tension sur le cash, l’impossibilité d’acheter du stock frais, une baisse des ventes, encore moins de cash. La spirale qu’on connaît.
Le 19 décembre 2025, Citibank bloque l’accès au crédit et saisit le cash pour se rembourser. Le 7 janvier 2026, Callodine envoie une notice de défaut. Le même jour, un CRO41 séparé est nommé, différent de celui de Saks Global. Un administrateur indépendant. Des avocats différents. La procédure révèle des « potential claims among the parties », des créances intercompagnies non résolues entre Saks OFF 5TH et sa maison mère.
Et forcément en janvier, SO5 Digital dépose le bilan avec le reste du groupe. Mais contrairement à Saks Global qui cherche à se restructurer, SO5 sera liquidé. Le tribunal autorise une vente de type « everything must go », « going out of business ». Le budget prévisionnel montre une entreprise en mode extinction : zéro dollar d’achat de marchandise, et un objectif de trésorerie finale de 5M$ . Juste assez pour payer les frais de clôture.
Les relations entre SO5 et sa maison mère étaient déjà tendues. Saks Global payait les salaires des employés de SO5 Digital, et SO5 remboursait... à 120 jours. La même logique que pour les fournisseurs externes. Même en interne, c’était chacun pour soi.
Au moment du dépôt, SO5 Digital disposait de 8M$ de cash pour une activité qui brassait 26M$ par mois. Neuf jours de trésorerie.
2021 : on croit que l’e-commerce va tout remplacer. 2025 : le e-commerce se normalise, les coûts d’acquisition client explosent. 2026 : liquidation. La fusion Neiman Marcus n’est que le dernier d’une série de paris catastrophiques.
Mais pendant que les fournisseurs attendaient leurs chèques, Saks Global trouvait de l’argent pour autre chose : des avocats.
William Cohan est un journaliste financier de la vieille école. Ancien banquier chez Lazard et Merrill Lynch, auteur de best-sellers sur Bear Stearns et Goldman Sachs. Depuis février 2025, il couvre Saks Global pour Puck, un média financier. Plus de 130 articles. Son diagnostic : l’entreprise court à la faillite.
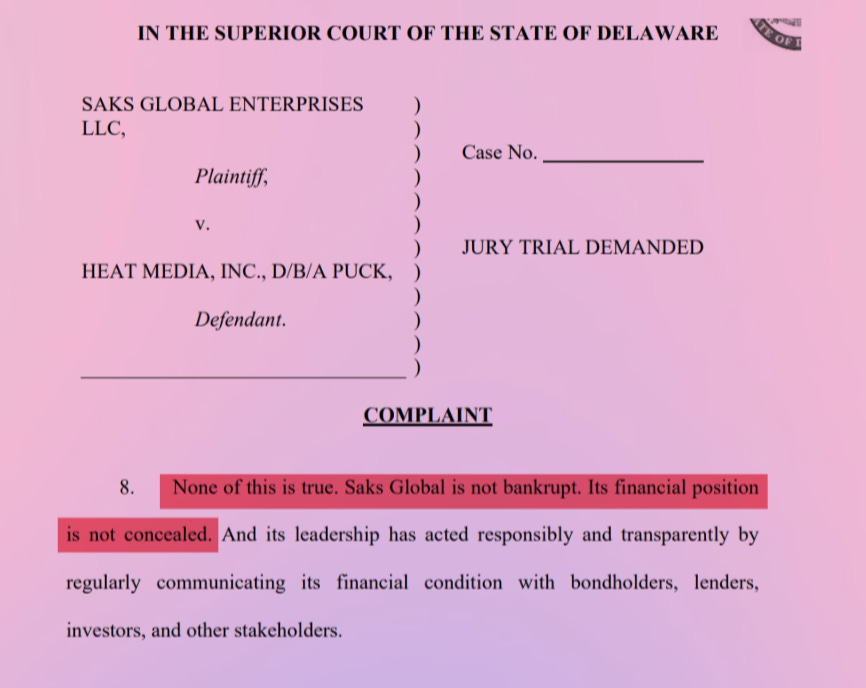
Le 7 octobre 2025, Saks contre-attaque. Une plainte en diffamation.42 L’accusation : journalisme « sensationnaliste », « campagne de faussetés délibérées ». Les avocats de Saks écrivent avec l’assurance de ceux qui croient encore tenir les rênes :
« None of this is true. Saks Global is not bankrupt. Its financial position is not concealed. And its leadership has acted responsibly and transparently. »
Trois mois et sept jours plus tard, Saks Global dépose le bilan.
Ce que Saks oublie de mentionner : six semaines avant de déposer cette plainte, le 22 août 2025, S&P Global avait classé l’entreprise en « Selective Default ».43 Au moment où les avocats juraient que tout allait bien, l’agence de notation qui fait référence avait déjà officiellement déclaré Saks en défaut.
Cohan avait fait son travail. Avant chaque publication, il contactait l’entreprise. Il posait des questions, demandait des commentaires, vérifiait ses informations. Saks lui répondait. Et Cohan publiait quand même, parce que les réponses ne changeaient rien aux faits : l’entreprise ne payait pas ses fournisseurs, ses obligations tradaient comme du papier toxique, et la structure de dette était insoutenable.
Saks lui reprochait d’avoir écrit que ses obligations « traded like shit » dès leur émission. Faux, disait Saks : elles avaient tradé « close to par » pendant l’hiver. Ce que Saks oubliait de mentionner : en octobre 2025, au moment où les avocats rédigeaient ces lignes, les mêmes obligations tradaient à 35 cents sur le dollar.
Saks lui reprochait aussi d’avoir affirmé que l’entreprise retardait les bonus de ses cadres. « Categorically false. » On aimerait voir les relevés bancaires.
Le plus révélateur : Kirkland & Ellis et PJT Partners. Cohan avait écrit que Saks avait engagé ces deux cabinets, spécialistes des restructurations, au printemps 2025. Signal d’alerte évident. Saks avait nié : on a retenu leurs « financing teams, not their restructuring departments ».
Six mois plus tard, Kirkland & Ellis représente Saks Global dans sa procédure de Chapter 11. Et PJT Partners ? Autorisé à fournir des « restructuring advisors and support personnel ». Pas du financement. De la restructuration. Exactement ce que Cohan avait écrit. Exactement ce que Saks avait nié.
Il y a un terme juridique pour ce genre d’action : SLAPP, Strategic Lawsuit Against Public Participation. Une plainte dont le but n’est pas de gagner, mais d’intimider. De faire taire. De punir celui qui dit ce qu’on ne veut pas entendre. Le Delaware, où Saks a choisi de déposer, n’a pas de loi anti-SLAPP. Ce n’est probablement pas un hasard.
Cohan n’a pas fanfaronné quand la faillite est tombée. Il a juste continué à couvrir l’affaire. Le journaliste avait raison. L’entreprise est en faillite. Et quelque part dans les archives du tribunal du Delaware, une plainte de 34 pages affirme sous serment que « Saks Global is not bankrupt ».