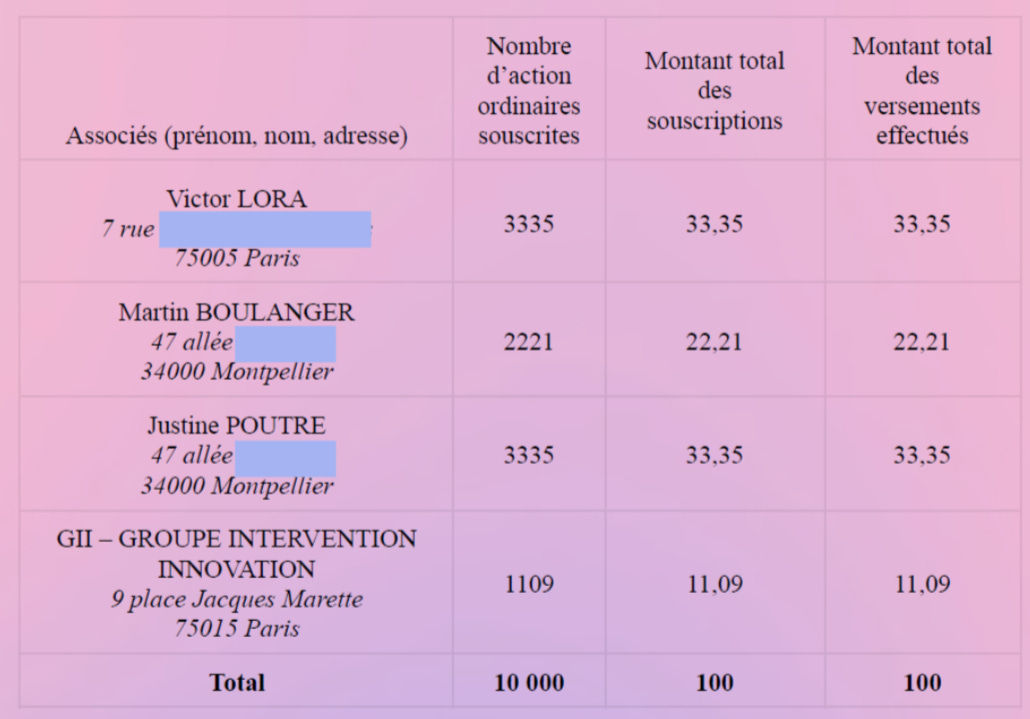
Mais dans le même temps, Lora lançait Fire Invest début 2022, avec les mêmes contrats. Il en explique les contours lors d’un live auprès de sa communauté :
« Avec Fire Invest on va racheter des entreprises, les restructurer et les revendre par la suite. »
En réalité, Fire Invest est le pilier d’un vaste empire que Lora espère monter sur trois piliers et qu’il m’explique :
C’est comme ça que quelques mois après la levée de Fire NFT, Lora et Boulanger lancent Fire Invest et bouclent une levée de 1,3M€ en octobre auprès d’une floppée de retail qui posent des tickets à partir de 10K€. Souvent les mêmes qui étaient entrés dans Fire NFT.
La thèse d’investissement oscille entre VC pour les startups et fonds buyouts pour les PME. Le tout pour un rendement espéré de… 50%/an. Contre les habituels 4% de frais de gestion et un carried de 20% avec un hurdle à partir de 17%/an. Et toujours en royalties, avec blocage des fonds pendant cinq ans.
Là encore, il n’y a pas le moindre doute sur le fait que les frais ne servent qu’à payer la structuration et pas le management.
Ce qui n’a objectivement aucun sens. Il y a certains VC ou gérants qui ne se rémunèrent pas sur la collecte ou la gestion, autre que pour la simple structuration. C’est le cas de One Green, par exemple, parce qu’il s’agit en réalité d’une business angel qui fédère des gens autour d’elle. Son business model n’est donc pas la gestion, mais de trouver des personnes pour peser plus, et se rémunérer au carried.
Le problème, c’est que 4% c’est deux fois un fonds moyen, et c’est ce que facturent les fonds VC les plus chers, parce que cela rémunère justement la gestion : les salaires, les loyers, les intermédiaires, etc.
On peut se demander ce qui va générer plus de 40K€ de frais/an pour de la simple gestion. Une nouvelle fois interrogé, Lora se contente de répondre qu’il ne « pouvait pas décider » tout en m’expliquant sans détour que ces frais « rémunèrent les gens » et « rémunèrent la gestion ». Ce qui est donc normal. Mais contraire aux contrats et à la communication auprès des investisseurs.
Pour convaincre ces investisseurs justement, Fire balance les arguments habituels :
Les promesses sont claires. Par-dessus, Lora met un coup de storytelling expliquant qu’il génère 2M€/an avec ses « différentes » structures, soit 800K€ d’EBITDA, et qu’il veut se développer, notamment en trouvant les bonnes entreprises, en les reprenant, les gérant et les cédant, avec un x7 par acquisition.
Le tout avec le classique tableur Excel où on met les multiples qui vont bien pour faire joli, sans jamais rien justifier.
Pour ceux du fond(s) qui auraient la flemme, Victor explique que pour une personne qui investit 100K€, c’est :
« 323K€ après cinq ans net d’impôt pour une personne physique ou 339K€ pour une personne morale. Soit un revenu mensuel de 5,5K€ sur la période. »
Et là, on peut se demander comment un expert si brillant peut sortir une ânerie pareille. Le chiffre de 5,5K€ semble être la moyenne de 323-339K€ divisée par 60 mois. Ce qui n’a pas le moindre sens économique puisqu’il n’y a pas de versement.
En réalité, le TRI qui aurait dû être calculé, c’est :
Assez loin des 50%, ou parfois 40%, annoncés dans les communications. Mais admettons.
Mi-novembre 2022, alors que Fire NFT s’est déjà effondré, Fire Invest indique avoir analysé quatre opérations et en avoir validé une pour Kare School.
L’investissement est finalement présenté lors d’un live en janvier 2023. Il est annoncé que Fire Invest prend 10% de Kare pour 80K€, valorisant donc l’entreprise à 800K€.
Et là, c’est peu dire que les alertes clignotent dans tous les sens.
La société n’ayant jamais déclaré d’augmentation de capital, on est d’ailleurs en droit de se demander comment les fonds ont été investis.
Pourtant, lors de la levée, Lora aurait indiqué que l’entreprise générait alors entre 30 et 50K€ d’EBITDA, selon un investisseur. Ce qui n’est factuellement pas possible puisqu’elle n’avait aucune activité.
Un an plus tard, Fire Invest indique à ses investisseurs avoir analysé 27 projets, dont neuf auraient fait l’objet d’une due dil : cinq annulés, trois en cours et un validé. Même histoire six mois plus tard avec 29 projets, dont huit no go, un en cours et un validé. Soit 0,3 analyse par mois…
Au final, Fire Invest n’investira plus dans aucune boîte. Mais fera quand même deux autres investissements.
Tout aussi surprenants.